Des poids lourds électriques aux micro-hybrides, des incitations conçues pour orienter les choix de motorisation
Présenté le 1er octobre 2026, le projet de loi de finances pour 2027 fait de la fiscalité un levier explicite de transformation du secteur des transports. Derrière plusieurs mesures techniques, l’objectif affiché par l’État est clair : rendre les motorisations les moins émettrices économiquement plus attractives et accélérer l’électrification du parc, en particulier dans le transport routier.
Le constat dressé par le Gouvernement justifie cette intervention. Le transport routier représente près d’un tiers des émissions françaises de gaz à effet de serre et leur diminution reste, selon l’exposé des motifs, insuffisante pour respecter la stratégie nationale bas-carbone, qui prévoit une baisse annuelle d’environ 5 % entre 2024 et 2030.
Réduire le coût d’usage des poids lourds électriques
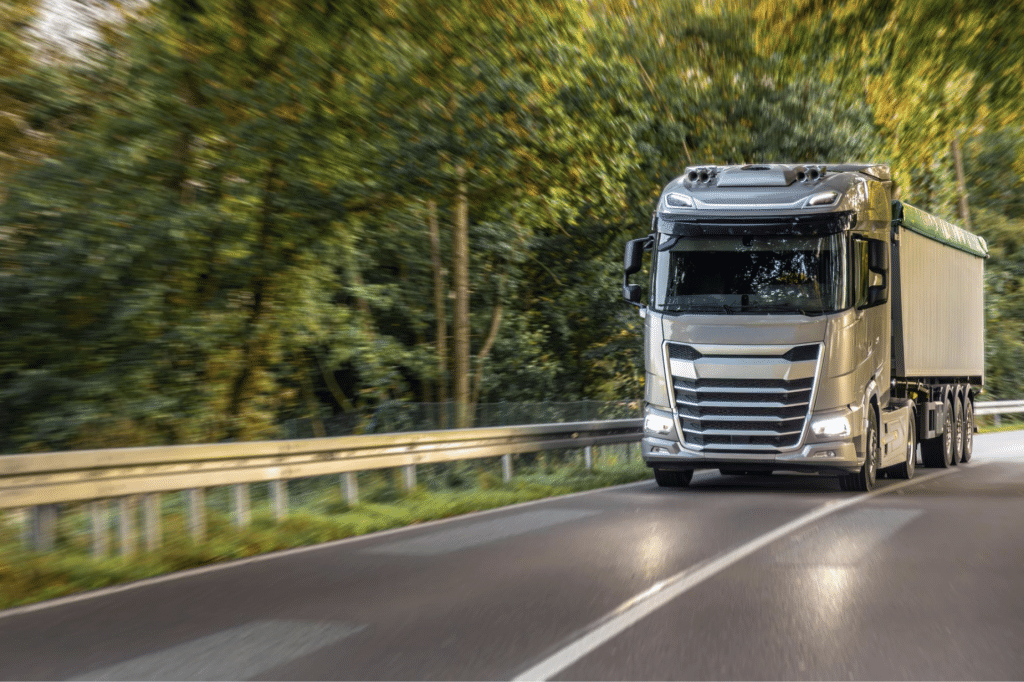
L’article 24 du PLF prévoit notamment la création d’un tarif réduit d’accise sur l’électricité utilisée pour recharger les poids lourds électriques de plus de 7,5 tonnes affectés au transport routier de marchandises. Le tarif prévu s’établit à 0,50 € par mégawattheure pour l’électricité, afin de réduire le coût énergétique associé à l’utilisation de ces véhicules.
La mise en œuvre de ce tarif réduit resterait toutefois conditionnée à une autorisation du Conseil de l’Union européenne, une date d’entrée en vigueur devant ensuite être fixée par arrêté.
L’objectif est directement assumé dans le texte : associé aux dispositifs existants, cet avantage doit « renforcer significativement la compétitivité » des poids lourds électriques.
Le choix fiscal intervient donc ici sur l’arbitrage économique réalisé par les transporteurs. En réduisant le coût associé à l’électricité, l’État cherche à diminuer l’écart de compétitivité entre un camion électrique, plus coûteux à l’achat, et son équivalent thermique.
Recentrer les avantages fiscaux sur les motorisations les plus vertueuses
Le PLF agit également sur le coût d’acquisition. L’article 25 revoit la déduction exceptionnelle accordée aux entreprises achetant des poids lourds ou véhicules utilitaires légers utilisant certaines énergies propres. Pour les véhicules éligibles acquis entre 2027 et 2030, la déduction pourrait représenter 20 %, 60 % ou 40 % des surcoûts d’acquisition, selon leur poids.
Le Gouvernement reconnaît que le dispositif actuel peut produire des « effets d’aubaine » pour certaines motorisations et considère que son paramétrage ne répond pas suffisamment à l’objectif d’électrification des véhicules lourds. Le projet cherche donc à concentrer l’avantage fiscal sur les technologies jugées les plus performantes en matière d’émissions.
La même logique apparaît pour les véhicules hybrides. À compter de 2027, les hybrides non rechargeables émettant au moins 125 g de CO₂/km seraient considérés comme micro-hybrides et exclus de l’abattement applicable au malus masse. Le Gouvernement vise explicitement les modèles hybrides les plus émetteurs, considérés comme peu performants sur le plan environnemental.
Modifier aussi les choix énergétiques
Le PLF ne s’arrête pas au type de véhicule. L’article 24 organise également le passage vers l’IRICC, un dispositif destiné à réduire progressivement l’intensité carbone de l’énergie utilisée dans les transports. Le projet fixe une trajectoire allant de 7,3 % de réduction en 2027 à 10,7 % en 2030, puis 18,1 % en 2035. Cette évolution prolonge un sujet déjà analysé par l’Observatoire à propos de l’IRICC.
Le mécanisme prend notamment en compte l’électricité renouvelable utilisée pour alimenter les véhicules électriques, ainsi que l’hydrogène renouvelable ou bas carbone.
Au-delà de la collecte de recettes, le PLF 2027 illustre ainsi une fonction particulière de la fiscalité environnementale : modifier les prix relatifs afin d’influencer les investissements et les choix de motorisation. Réduction du coût de recharge, avantage à l’acquisition et retrait de certains bénéfices fiscaux aux véhicules plus émetteurs poursuivent un même objectif : accélérer le basculement du transport routier vers des solutions moins carbonées.
Sources :
Deloitte, PLF 2027 : analyse des mesures les plus significatives, 2 octobre 2026.
Flottes automobiles, Fiscalité du véhicule d’entreprise : les propositions du budget 2027, 2 octobre 2026.
Aefinfo, https://www.aefinfo.fr/depeche/757773-transition-ecologique-le-fonds-chaleur-et-les-emplois-principaux-perdants-du-plf-2027, 1er octobre 2026