Un plafond porté à 6 000 euros par minute pour renforcer l’attractivité française
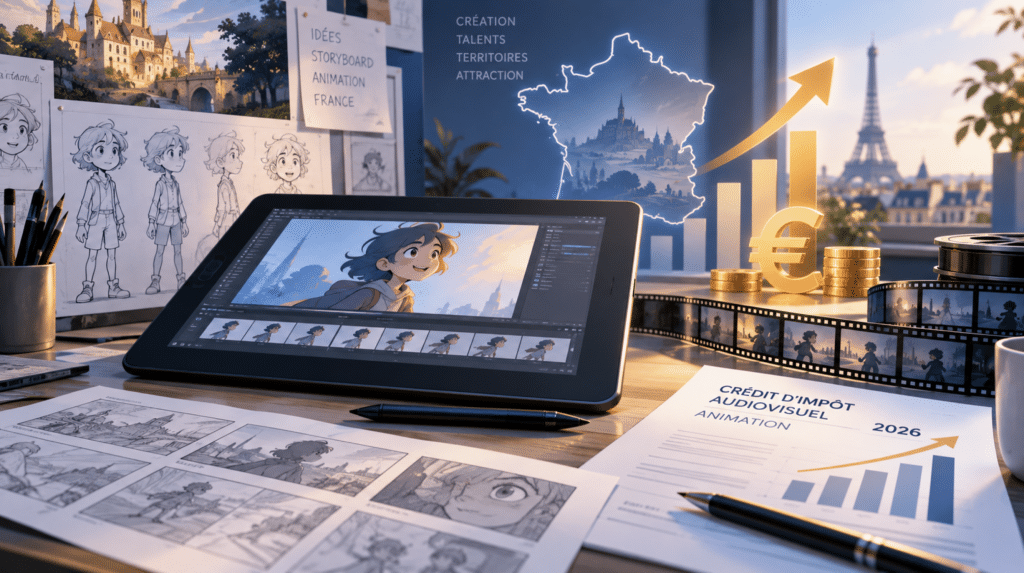
Depuis 2026, le soutien fiscal accordé aux productions audiovisuelles d’animation change d’échelle. La loi de finances pour 2026 a doublé le plafond du crédit d’impôt applicable à ces œuvres, qui passe de 3 000 à 6 000 euros par minute produite et livrée.
La mesure s’applique à l’impôt sur les sociétés dû au titre des exercices clos à compter du 21 février 2026. Pour les exercices antérieurs, l’ancien plafond de 3 000 euros reste applicable. L’administration fiscale a précisé les modalités d’application de cette évolution dans une mise à jour de sa doctrine publiée en août 2026.
Cette réforme intervient dans un secteur où les coûts de production peuvent être particulièrement élevés. L’animation nécessite des équipes nombreuses, des compétences techniques spécialisées et des cycles de fabrication parfois longs. Dans ce contexte, le niveau du soutien fiscal peut peser directement sur les arbitrages des producteurs concernant le lieu de fabrication d’une œuvre.
Une fiscalité destinée à influencer les choix de production
Le crédit d’impôt audiovisuel ne répond donc pas uniquement à une logique de réduction de la charge fiscale des entreprises. En conditionnant l’avantage à certaines dépenses de production, il vise également à orienter les décisions économiques vers le territoire français.
Le mécanisme constitue ainsi un exemple de fiscalité incitative : plutôt que d’interdire ou d’imposer directement un comportement, l’État utilise l’avantage fiscal pour rendre certains choix économiquement plus attractifs. Cette logique rejoint les mécanismes présentés par l’Observatoire dans sa fiche consacrée à la fiscalité incitative.
Dans le cas de l’animation, le relèvement du plafond permet notamment d’adapter le dispositif à des productions dont les budgets ont augmenté. Le développement des plateformes de streaming et la montée en gamme de certaines séries et œuvres d’animation ont renforcé la concurrence entre territoires pour accueillir ces projets.
L’enjeu est donc double : maintenir les dépenses de production et les emplois en France, mais aussi permettre aux sociétés françaises de rester positionnées sur des œuvres à forte valeur ajoutée.
Un dispositif complété par le crédit d’impôt international
La stratégie française ne repose pas uniquement sur le crédit d’impôt audiovisuel national. La loi de finances pour 2026 a également prolongé jusqu’au 31 décembre 2028 le crédit d’impôt destiné aux productions cinématographiques et audiovisuelles étrangères dont une partie de la fabrication est réalisée en France.
Ce dispositif permet, sous certaines conditions, de bénéficier d’un crédit d’impôt correspondant à 30 % des dépenses éligibles effectuées en France. L’objectif est là encore d’améliorer l’attractivité du territoire auprès de productions internationales susceptibles de choisir entre plusieurs pays pour leurs tournages, leurs effets visuels ou leurs travaux d’animation.
Les deux mécanismes poursuivent donc une logique comparable : utiliser l’outil fiscal pour influencer la localisation de l’activité économique et culturelle.
Le Québec utilise lui aussi le levier fiscal
Cette stratégie dépasse le seul cadre français. En septembre 2026, la Société de développement des entreprises culturelles du Québec (SODEC) a par exemple lancé un nouveau programme de financement lié au crédit d’impôt pour la production cinématographique et télévisuelle.
Le dispositif permet de financer, sous la forme d’un prêt direct, jusqu’à 95 % du crédit d’impôt remboursable anticipé d’une production. Une enveloppe de 100 millions de dollars canadiens a été prévue pour sa mise en œuvre.
Cette approche apporte une dimension supplémentaire : l’avantage fiscal ne sert plus seulement à diminuer le coût final du projet, mais peut également faciliter son financement avant même le remboursement effectif du crédit d’impôt.
Mesurer les effets au-delà du coût budgétaire
Le doublement du plafond du crédit d’impôt pour l’animation illustre ainsi une utilisation de la fiscalité comme instrument de politique économique et culturelle.
Son efficacité ne pourra toutefois pas être appréciée uniquement à partir du montant des crédits d’impôt accordés. Elle devra également être évaluée au regard du nombre de productions maintenues ou attirées en France, des dépenses réalisées sur le territoire, de l’emploi dans les studios et de la capacité des producteurs français à rester compétitifs face aux autres pays.
La réforme de 2026 constitue à ce titre un exemple intéressant de fiscalité incitative : la dépense fiscale est conçue comme un levier destiné à modifier les choix de localisation des entreprises et à soutenir une filière considérée comme stratégique.
Sources :
Cyril Jarnias, Augmentation du Crédit d’Impôt pour les Œuvres d’Animation en 2026, 9 août 2026.
CTVM, Nouveau programme de financement intérimaire du crédit d’impôt remboursable pour la production cinématographique et télévisuelle québécoise – Prêt direct, 24 septembre 2026.
WebLex, Services, art et du divertissement : ce qui va changer en 2026, 25 février 2026.
Le Monde du Chiffre, Crédit d’impôt audiovisuel : augmentation du plafond de l’avantage fiscal procuré aux œuvres d’animation, 25 février 2026.